

- Pérdida de capitalización: Las 50 mineras más valiosas perdieron $712,000 millones desde el inicio del conflicto con Irán
- Paradoja del oro: El refugio histórico registró su peor desempeño mensual en más de 15 años (octubre), mientras bancos centrales de China, India, Polonia y Turquía continuaban comprando
- Reposicionamiento financiero: Fondos especulativos deshicieron posiciones en ETFs de oro a velocidad acelerada, borrando semanas de acumulación en días
- Impacto sectorial: Índice de 50 mineras más grandes cayó 26% desde su pico de febrero, rozando mínimos de casi un año
Las 50 mineras más valiosas del mundo perdieron 712,000 millones de dólares en capitalización bursátil desde el inicio del conflicto con Irán. No fue un ajuste de mercado ordinario. Fue la confluencia de tres presiones simultáneas: el peor octubre del oro desde 2008, un giro abrupto en el sentimiento sobre el cobre, y una aversión al riesgo global que golpeó con particular dureza a los activos extractivos. El resultado: el índice de las 50 mineras más grandes del planeta cayó 26% desde su pico de febrero, rozando mínimos de casi un año.
El oro traicionó a sus propios productores
La paradoja fue brutal. En un conflicto geopolítico de escala regional con implicaciones globales, el oro —el refugio histórico por definición— registró su peor desempeño mensual en más de quince años durante octubre. La lógica convencional se invirtió: el dólar estadounidense se fortaleció con más fuerza que el metal, atrayendo flujos que en ciclos anteriores habrían ido a posiciones largas en COMEX.
El problema no fue la demanda física. Los bancos centrales de China, India, Polonia y Turquía continuaron comprando. El World Gold Council confirmó que las compras institucionales de reservas mantuvieron un ritmo consistente con el récord de 2022. El problema fue la velocidad del reposicionamiento financiero: los fondos especulativos deshicieron posiciones en ETFs respaldados por oro a un ritmo que borró semanas de acumulación en días.
Para las mineras auríferas, el impacto fue doble. Sus márgenes operativos habían sido calculados sobre una banda de precio superior. Cuando el metal cedió terreno mientras los costos energéticos y laborales seguían escalando —presionados precisamente por el mismo conflicto que debía impulsar el precio—, los flujos de caja proyectados para el cuarto trimestre quedaron expuestos. Newmont, Barrick Gold y Agnico Eagle vieron correcciones de entre 15% y 22% en sus acciones en el período.
El cobre perdió su narrativa de transición energética
Si el oro sufrió una paradoja, el cobre vivió una crisis de narrativa. Durante 2023 y la primera mitad de 2024, el “Doctor Copper” había sostenido su valuación sobre una tesis sólida: la electrificación global triplicaría la demanda para 2040, los proyectos greenfield escaseaban, y Chile enfrentaba descensos graduales de ley en sus principales depósitos. Era una historia atractiva para los mercados.
El conflicto la desarticuló en semanas. Los indicadores manufactureros de China —que absorbe más del 50% de la demanda mundial de cobre refinado— se deterioraron de forma visible. El PMI industrial chino cayó por debajo de 50 por segundo mes consecutivo, señalizando contracción. Los inventarios en los almacenes certificados del LME repuntaron. Y el mercado, que había estado leyendo fundamentales de mediano plazo, viró abruptamente hacia la demanda de corto plazo.
El precio en LME cedió desde niveles cercanos a los 10,000 dólares por tonelada métrica hasta perforar brevemente los 8,900 dólares —un rango que comprime los márgenes de proyectos con costos de producción elevados, particularmente aquellos en etapa de rampa en América Latina. Freeport-McMoRan y Southern Copper, las dos jugadoras con mayor exposición al cobre en el continente americano, acumularon caídas de entre 18% y 24% desde el pico de febrero.
Puntos clave
- Pérdida de capitalización: Las 50 mineras más valiosas perdieron $712,000 millones desde el inicio del conflicto con Irán
- Paradoja del oro: El refugio histórico registró su peor desempeño mensual en más de 15 años (octubre), mientras bancos centrales de China, India, Polonia y Turquía continuaban comprando
- Reposicionamiento financiero: Fondos especulativos deshicieron posiciones en ETFs de oro a velocidad acelerada, borrando semanas de acumulación en días
- Impacto sectorial: Índice de 50 mineras más grandes cayó 26% desde su pico de febrero, rozando mínimos de casi un año
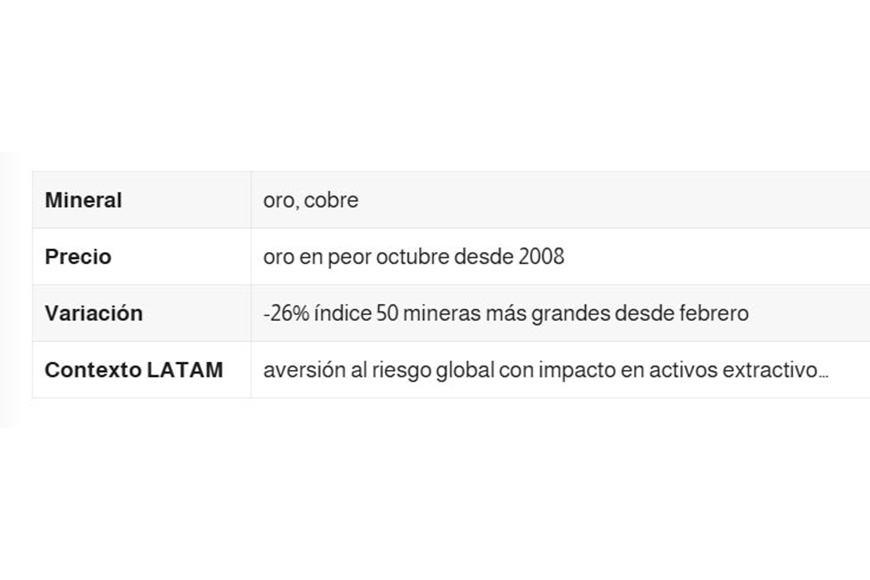
| Mineral | oro, cobre |
| Precio | oro en peor octubre desde 2008 |
| Variación | -26% índice 50 mineras más grandes desde febrero |
| Contexto LATAM | aversión al riesgo global con impacto en activos extractivo… |
Las 50 mineras más valiosas del mundo perdieron 712,000 millones de dólares en capitalización bursátil desde el inicio del conflicto con Irán. No fue un ajuste de mercado ordinario. Fue la confluencia de tres presiones simultáneas: el peor octubre del oro desde 2008, un giro abrupto en el sentimiento sobre el cobre, y una aversión al riesgo global que golpeó con particular dureza a los activos extractivos. El resultado: el índice de las 50 mineras más grandes del planeta cayó 26% desde su pico de febrero, rozando mínimos de casi un año.
Contenido
- El oro traicionó a sus propios productores
- El cobre perdió su narrativa de transición energética
- Las mineras diversificadas no encontraron refugio
- Latinoamérica: la región que perdió con el rally y con la caída
- La lectura de mercado: corrección táctica o reconfiguración estructural
El oro traicionó a sus propios productores
La paradoja fue brutal. En un conflicto geopolítico de escala regional con implicaciones globales, el oro —el refugio histórico por definición— registró su peor desempeño mensual en más de quince años durante octubre. La lógica convencional se invirtió: el dólar estadounidense se fortaleció con más fuerza que el metal, atrayendo flujos que en ciclos anteriores habrían ido a posiciones largas en COMEX.
El problema no fue la demanda física. Los bancos centrales de China, India, Polonia y Turquía continuaron comprando. El World Gold Council confirmó que las compras institucionales de reservas mantuvieron un ritmo consistente con el récord de 2022. El problema fue la velocidad del reposicionamiento financiero: los fondos especulativos deshicieron posiciones en ETFs respaldados por oro a un ritmo que borró semanas de acumulación en días.
Para las mineras auríferas, el impacto fue doble. Sus márgenes operativos habían sido calculados sobre una banda de precio superior. Cuando el metal cedió terreno mientras los costos energéticos y laborales seguían escalando —presionados precisamente por el mismo conflicto que debía impulsar el precio—, los flujos de caja proyectados para el cuarto trimestre quedaron expuestos. Newmont, Barrick Gold y Agnico Eagle vieron correcciones de entre 15% y 22% en sus acciones en el período.
El cobre perdió su narrativa de transición energética
Si el oro sufrió una paradoja, el cobre vivió una crisis de narrativa. Durante 2023 y la primera mitad de 2024, el “Doctor Copper” había sostenido su valuación sobre una tesis sólida: la electrificación global triplicaría la demanda para 2040, los proyectos greenfield escaseaban, y Chile enfrentaba descensos graduales de ley en sus principales depósitos. Era una historia atractiva para los mercados.
El conflicto la desarticuló en semanas. Los indicadores manufactureros de China —que absorbe más del 50% de la demanda mundial de cobre refinado— se deterioraron de forma visible. El PMI industrial chino cayó por debajo de 50 por segundo mes consecutivo, señalizando contracción. Los inventarios en los almacenes certificados del LME repuntaron. Y el mercado, que había estado leyendo fundamentales de mediano plazo, viró abruptamente hacia la demanda de corto plazo.
El precio en LME cedió desde niveles cercanos a los 10,000 dólares por tonelada métrica hasta perforar brevemente los 8,900 dólares —un rango que comprime los márgenes de proyectos con costos de producción elevados, particularmente aquellos en etapa de rampa en América Latina. Freeport-McMoRan y Southern Copper, las dos jugadoras con mayor exposición al cobre en el continente americano, acumularon caídas de entre 18% y 24% desde el pico de febrero.
Las mineras diversificadas no encontraron refugio
Los conglomerados mineros que suelen amortiguar la volatilidad de un metal con el desempeño de otro enfrentaron el escenario más adverso posible: correlaciones positivas a la baja. Cuando el oro cae y el cobre cae simultáneamente, y cuando el zinc y el plomo se ajustan por demanda industrial débil, no hay diversificación de cartera que absorba el golpe.
Glencore, con exposición a carbón, cobre, zinc y cobalto, perdió más del 20% en el período. BHP, cuyo portafolio incluye hierro, cobre y potasa, sufrió una corrección similar. Anglo American —que atraviesa su propia reestructuración estratégica tras rechazar la oferta de BHP a inicios de año— vio cómo el mercado le asignaba una prima de riesgo adicional sobre sus activos en Chile, Perú y Sudáfrica.
El índice FTSE Mining, referente para los fondos institucionales con exposición al sector, registró su peor desempeño trimestral desde el colapso de commodities de 2015-2016. Para un analista en Toronto o un fondo de pensiones en Ámsterdam con mandato de renta variable minera, el mensaje fue claro: el sector había absorbido un choque sistémico, no una corrección técnica aislada.
Latinoamérica: la región que perdió con el rally y con la caída
El timing no pudo ser peor para varios proyectos en la región. Chile, que produce el 27% del cobre mundial, venía negociando condiciones de royalty con el gobierno de Boric mientras sus grandes operadores —Codelco incluido— presentaban planes de inversión de largo plazo. La corrección de precio llegó justo cuando esas negociaciones requerían proyecciones de flujo de caja sostenidas.
Perú, tercero en plata y décimo en cobre global, enfrenta además la variable permanente de conflictos sociales en zonas de influencia minera. La caída de precios debilita el argumento económico de las comunidades que negocian participación en regalías. Y debilita, simultáneamente, la disposición de las empresas a ofrecer más. Es una pinza que cierra opciones en ambas direcciones.
Argentina vive su propio capítulo. El RIGI —Régimen de Incentivo para las Grandes Inversiones— vigente hasta 2027 atrajo compromisos de inversión en litio y cobre durante el primer semestre. Pero cuando los mercados financieros globales reprician el riesgo de activos extractivos de forma tan agresiva como ocurrió en este período, los plazos de toma de decisión se extienden y los comités de inversión piden más margen antes de aprobar desembolsos.
La lectura de mercado: corrección táctica o reconfiguración estructural
Hay dos tesis circulando entre los desks de trading especializados. La primera sostiene que el movimiento fue de reposicionamiento táctico: el conflicto generó volatilidad, los algoritmos amplificaron la señal, y los fundamentales de largo plazo —déficit estructural en cobre, demanda sostenida de bancos centrales en oro— siguen intactos. Bajo esta lectura, los niveles actuales representan una ventana de entrada para inversionistas con horizonte de 18 a 36 meses.
La segunda tesis es más incómoda. Argumenta que el mercado está comenzando a cuestionar el ritmo real de la transición energética: si China crece menos, si los vehículos eléctricos adoptan química LFP que requiere menos cobre por unidad, y si los proyectos de energía renovable enfrentan retrasos por costos financieros altos, entonces la narrativa de superciclo de minerales críticos requiere ser recalibrada, no solo pausada.
712,000 millones de dólares eliminados en meses no son un ajuste de volatilidad ordinario. Son una señal de que el mercado está repriciando el riesgo geopolítico, el riesgo de demanda china y el riesgo de transición energética al mismo tiempo. Quien logre separar cuánto de esa pérdida de valor es transitoria y cuánto es estructural tendrá la mejor lectura de qué hacer con la cartera minera global en los próximos dos años.
Encuentre la nota en: https://mineriaenlinea.com/2026/11/mineria-global-pierde-712b-oro-cae-cobre-se-desploma-y-crisis-geopolitica-golpea-al-sector/